机器人产量前九月已超去年全年,四大集群各有短板
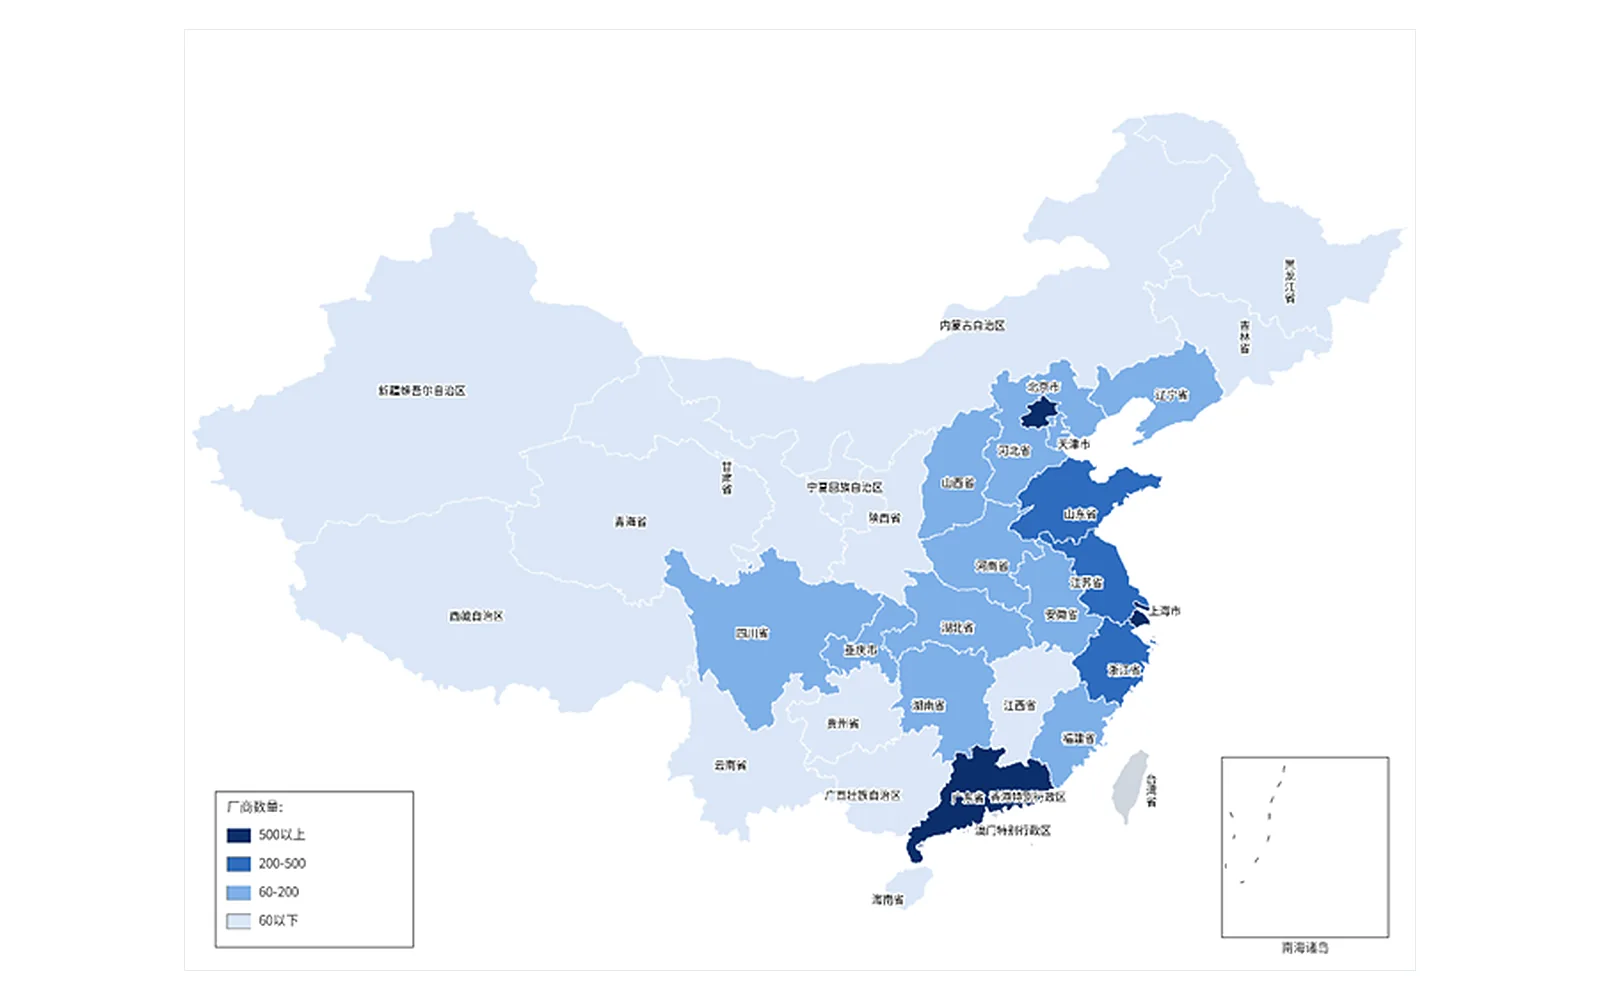
中国工业机器人产业正站在从“规模扩张”走向“质量跃升”的节点上。数据先摆出来:
- 2025年产量 77.31万台,同比增长28.0%
- 2026年1—9月产量 79.47万台,同比增长29.1%——九个月干完了去年一整年
- 2026年5月单月产量首次突破10万台;9月为9.67万台,同比增长18.9%
- 2026年上半年出口额62.9亿元,同比增长18.6%
需求结构:汽车仍是底盘,但集中度是风险
按2025年出货量结构,汽车整车、汽车零部件和汽车电子合计占比 29.6%,仍是最重要的需求底盘。电子、金属制品、电池也贡献了重要需求。
多行业共同拉动,有助于降低对单一行业周期的依赖——但汽车产业链的景气变化,仍会对整体市场产生显著影响。
产品结构上,六轴垂直多关节机器人合计占比 62.0%,仍是主力;SCARA和协作机器人在各自适配的场景里发挥作用。随着小批量、多品种生产需求增加,机器人的应用正从相对标准化的搬运,向装配、检测、焊接、分拣等更复杂的柔性工序拓展。
四大集群:比的是产业链能力,不是规模
| 集群 | 优势 | 短板 |
|---|---|---|
| 长三角 | 产业链完整,零部件与本体协同强 | 高端传感器、行星减速机 |
| 珠三角 | 终端制造密集,集成生态活跃 | 高性能电机、减速机、传感器 |
| 京津冀 | 科研与算法资源突出,特种机器人有特色 | 制造规模与本地量产能力不足 |
| 中西部及东北 | 装备制造基础好,重载与移动机器人有空间 | 高端人才与核心部件配套不足 |
区域之间正在形成分工:长三角提供本体内核与关键零部件,珠三角用终端需求定义产品并快速验证,京津冀输出算法、院所成果与特种装备,中西部及东北承接产能转移并放大重载、移动机器人优势。
MIR 的判断是,这种“研发—制造—应用”的分工,正在替代单一区域的“全链条自建”,这是下一阶段集群效率提升的主要来源。
跟拖链的关系
集群格局对我们最实际的意义是:客户在哪、我们的响应速度能不能跟上。
长三角是主场——浙江乐清生产,上海、江苏、安徽的机器人本体厂和系统集成商都在配送半径内,送样、改单、补货都快。珠三角的东莞、佛山我们有仓,覆盖广东的3C与系统集成客户。
真正要认清的是各集群的短板,那里藏着销售机会。长三角缺高端传感器和行星减速机,珠三角缺高性能电机和减速机——这些部件正在本地补产能,配套的精密装配线、检测线就是新增的设备需求,也就是新增的拖链需求。
还有一条:集群越分散,标准化机型的需求越大。系统集成商跨区域做项目,往往倾向选规格通用、交期稳定的配套件,而不是每次重新定制。规格齐全、常备现货这件事,在集群分工的格局下比在单一区域更值钱。
来源
本文由 CNWSL 编辑整理,数据与判断引自 MIR DATABANK(MIR睿工业)。原文:《从规模增长到区域协同:2026年中国工业机器人产业集群观察》,版权归原作者所有。