34个机器人工厂项目、223亿元:钱流向了部件和新机型
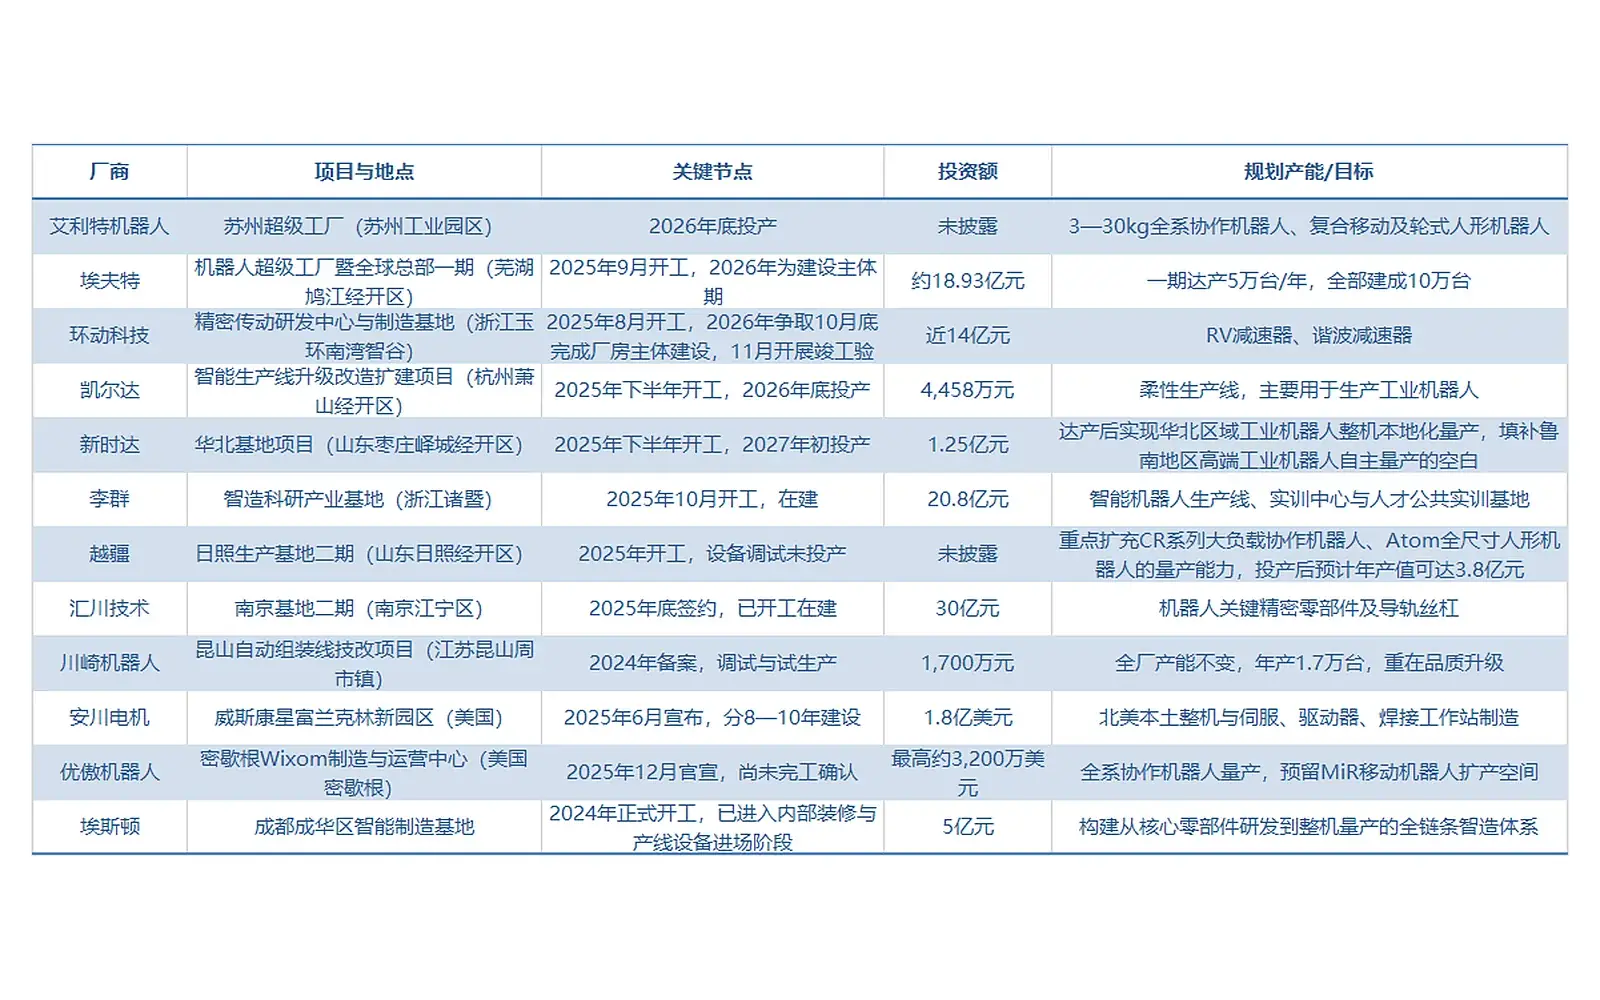
2026年工业机器人产业的竞争,正从单一产品与技术能力,延伸到产能布局、核心零部件配套、区域协同和全球化制造。MIR DATABANK 跟踪了34个重点工厂项目,截至10月下旬的数据是:
- 拟建4个、在建10个、仍在建12个、已建成8个
- 已披露投资额合计约 223亿元
- 国内29个、海外5个
最值得看的不是总数,是钱流向哪里:新增投资已经不再涌向通用六轴,而是流向协作、具身、多足等新机型,以及减速机、伺服直驱、视觉模组、导轨丝杠等长期被外资把持的核心部件。
阶段分布说明了一件事
| 阶段 | 项目数 | 投资额 | 占比 |
|---|---|---|---|
| 仍在建 | 12 | 约106亿元 | — |
| 在建 | 10 | 约85亿元 | — |
| 已建成 | 8 | 约11亿元 | 5% |
| 拟建 | 4 | 20.8亿元 | — |
在建与仍在建合计占已披露总额的86%,2026年内已建成的只有约11亿元、占比5%。
结论很直接:2026年能落地的增量,主要是小批量技改和改扩建;规模化的产能增量要到2027—2028年才会集中释放。
拟建端:从“扩整机”切换到“扩机型+扩部件”
4个拟建项目平均投资5.2亿元,同口径下在建和仍在建项目平均都在10.6亿元,已建成的4个披露项目平均只有2.8亿元。
厂商不再追求“什么都能造”的超级工厂,而是按机型、按工序切分建厂:越疆只做多足,翼菲只扩并联与SCARA,广州数控只投1,000万元做部件与机床配套的改扩建。
选址也很务实:长三角两席(嘉兴平湖、绍兴上虞)落在区县一级开发区,土地与配套成本低,同时处在沪苏浙新能源、3C客户的1—2小时配套圈内;珠三角两席走另一条路——越疆5.5亿元里有不超过3.2亿元用于购置厂房,占比近六成,拿地难就用存量空间换投产时间。
风险也摆在这:从签约、批复到投产通常跨18—24个月,4个拟建项目即便按最乐观节奏,有效产能也要到2028年才形成。而且4个项目里有2个明确押注多足与并联,到2028年这批产能会和在建项目在同一窗口释放,结构性过剩的风险明显高于通用六轴。
在建端:近八成投向核心部件
在建10个项目已披露投资额约85亿元,其中核心部件类合计约65亿元,占比近八成。
- ABB 在南京江宁投15亿元建传动产品园区,主攻工业运动控制与传动产品,达产年产值不低于20亿元
- 美的 在佛山顺德投20亿元建精密减速机基地,两期达产新增30万台减速机产能
- 汇川 在大连投20亿元建永磁电机直驱基地,满产年产值50亿元
- 灵猴 在苏州吴江投10亿元,规划年产85万台视觉模组、45万台运动控制部件、8万台具身机器人
整机侧只补三类产能:轻载柔性线(库卡昆山增资3,000万美元)、专用机型(阿童木天津新增SCARA与重载协作)、移动与仓储机器人(图灵宝山6.2亿元、艾博特长沙5亿元、中力襄阳规划1万台)。
跟拖链的关系
这组数据对拖链厂有两个直接含义。
第一,明年的订单要按“部件产线”去找,不是按“整机产线”。 减速机、永磁电机、视觉模组这三类产线,都是精密装配+检测+包装的组合,工位密、行程短、节拍稳,用的小截面拖链多、单条产线用量却不小。整机总装线的拖链用量反而更集中在几个长行程工位。
第二,区域就是配套半径。 34个项目里长三角占17个,正好一半。我们的生产在浙江乐清,长三角内送样和现场改单基本是次日到;珠三角4个项目,东莞和佛山有仓可以接。这类产能项目在设备进场前半年就要定配套件,早介入比价格战有用。
来源
本文由 CNWSL 编辑整理,数据与判断引自 MIR DATABANK(MIR睿工业)。原文:《2026年工业机器人产能扩张观察:34个重点工厂项目,223亿元投向了哪里?》,版权归原作者所有。